Odroczenie JPK_ST_KR – czego nie obejmuje? CIT w SAP
Planowane odroczenie JPK_ST_KR daje firmom więcej czasu na przygotowanie raportu środków trwałych i wartości niematerialnych i prawnych. Nie oznacza jednak przesunięcia całego JPK CIT.
Planowane odroczenie JPK_ST_KR daje firmom więcej czasu na przygotowanie raportu środków trwałych i wartości niematerialnych i prawnych. Nie oznacza jednak przesunięcia całego JPK CIT.
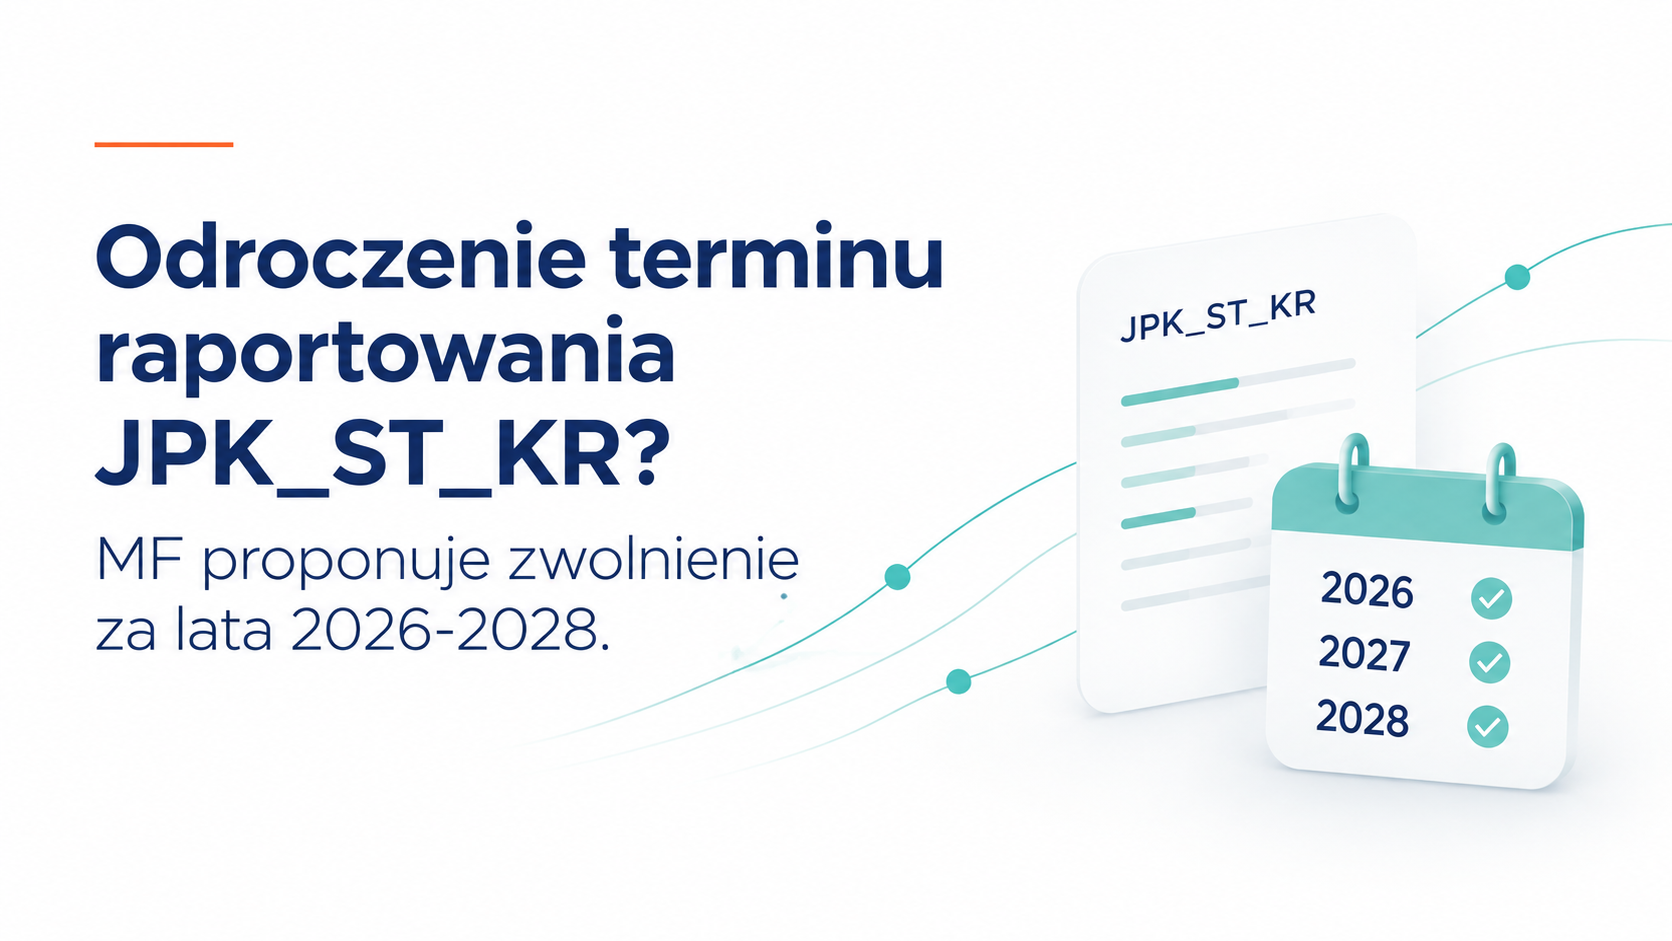
Firmy przygotowujące się do raportowania JPK_ST_KR mogą otrzymać więcej czasu na dostosowanie systemów i uporządkowanie danych o środkach trwałych. Ministerstwo Finansów i Gospodarki przygotowało projekt, który zakłada odroczenie terminu raportowania JPK_ST_KR.
Przygotowanie systemu SAP do raportowania JPK_KR_PD i JPK_ST_KR rozpoczyna się znacznie wcześniej niż wygenerowanie pliku XML. Kluczowym etapem jest odpowiednie przygotowanie danych oraz określenie, w jaki sposób informacje zapisane w systemie zostaną przypisane do pól wymaganych przez struktury logiczne Ministerstwa F
System SAP udostępnia kilka miejsc, w których użytkownik może zweryfikować wartość początkową środka trwałego. W zależności od zakresu analizy warto korzystać z różnych ekranów oraz raportów dostępnych w obszarze Asset Accounting.
Historia środka trwałego w SAP przedstawia pełny cykl życia składnika majątku – od momentu jego nabycia, poprzez przyjęcie do użytkowania, naliczanie amortyzacji, zwiększenia lub zmniejszenia wartości, aż po sprzedaż, likwidację albo wycofanie z ewidencji.

Wraz z wejściem w życie obowiązku raportowania JPK CIT, przedsiębiorstwa muszą przygotować również plik JPK_ST_KR, obejmujący dane dotyczące środków trwałych oraz wartości niematerialnych i prawnych. Choć wiele organizacji koncentruje się na samym wygenerowaniu pliku, w praktyce o powodzeniu całego procesu decyduje prz
Przygotowanie pliku JPK_ST_KR nie sprowadza się wyłącznie do przekazania danych dotyczących środków trwałych i wartości niematerialnych oraz prawnych. Równie istotne jest uzgodnienie obowiązkowych słowników, które definiują dopuszczalne wartości dla wybranych pól w strukturze XML.
Raportowanie ksiąg rachunkowych w formacie JPK_KR_PD będzie wymagało od przedsiębiorców i księgowych nie tylko nowych danych, ale też dokładnego oznaczania i mapowania kont. Błędy techniczne, niepełne informacje czy rozbieżności z CIT-8 mogą utrudnić wygenerowanie poprawnego pliku. Jak przygotować się do tych zmian i u
Od 2026 roku przedsiębiorców czekają nowe obowiązki związane z przesyłaniem plików JPK. Zmiany w harmonogramie wdrażania dotyczą zarówno dużych firm, jak i mniejszych podatników. Sprawdź, kto, kiedy i jakie pliki będzie musiał wysyłać.
Już niedługo najwięksi podatnicy będą musieli przygotować się na rewolucję w raportowaniu środków trwałych oraz wartości niematerialnych i prawnych. Choć ustawodawca przewidział czas na wdrożenie zmian, to już teraz warto wiedzieć, co czeka Twoją firmę w najbliższej przyszłości. JPK nowe wymagania.